E-Rechnungen erstellen, empfangen und buchen
epago erzeugt XRechnung und ZUGFeRD direkt aus deiner Rechnung, liest eingehende E-Rechnungen am Inhalt und prüft sie, bevor du buchst. Alles in einer Buchhaltung im Browser.
- XRechnung 3.0.2 (UBL) und ZUGFeRD (CII im PDF/A-3b) aus der Rechnungsmaske
- Eingehende E-Rechnungen werden erkannt und nach EN 16931 und § 14 Abs. 4 UStG geprüft
- Rechnung und Buchung in einem System, mit den DATEV-Kontenrahmen SKR03 und SKR04
- Vor dem Download zeigt epago, welche Pflichtangabe für die E-Rechnung noch fehlt
Auf die Warteliste für die Beta
Wir befinden uns aktuell in der Beta-Phase. Trage dich in die Warteliste ein und erhalte als einer der Ersten Zugang.
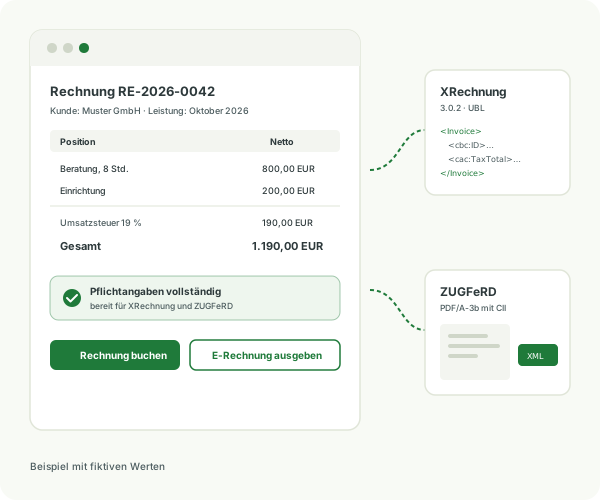
Zwischen Unternehmen ist die E-Rechnung Pflicht
Für Leistungen an andere Unternehmer im Inland verlangt das Gesetz eine elektronische Rechnung (§ 14 Abs. 2 Satz 2 Nr. 1 UStG). Gemeint ist ein strukturiertes elektronisches Format, das eine elektronische Verarbeitung ermöglicht (§ 14 Abs. 1 Satz 3 UStG), zum Beispiel XRechnung oder ZUGFeRD. Empfangen musst du solche Rechnungen schon jetzt, für das Ausstellen gibt es Übergangsfristen. Wer Rechnungen in einem Programm schreibt und in einem anderen bucht, pflegt dieselben Daten zweimal.
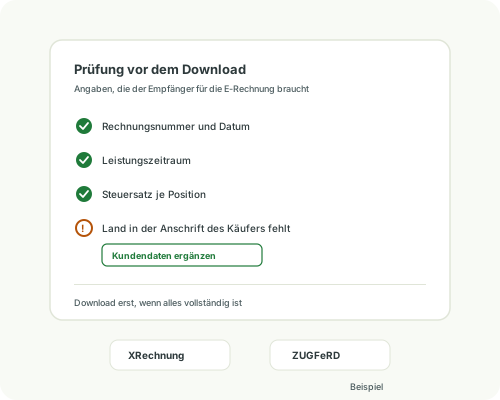
XRechnung und ZUGFeRD aus deiner Rechnung
Du schreibst die Rechnung einmal in der Rechnungsmaske. epago erzeugt daraus die XRechnung 3.0.2 als UBL oder ein ZUGFeRD-PDF mit eingebettetem CII. Fehlt eine Angabe, die der Empfänger braucht, nennt epago sie, statt eine Datei auszugeben, die abgelehnt würde.
- XRechnung 3.0.2 (UBL) und ZUGFeRD (CII), das ZUGFeRD-PDF ist PDF/A-3b
- Rechnung, Rechnungsberichtigung mit Bezug auf die ursprüngliche Rechnung und kaufmännische Gutschrift
- Prüfung der Pflichtangaben vor jedem Download
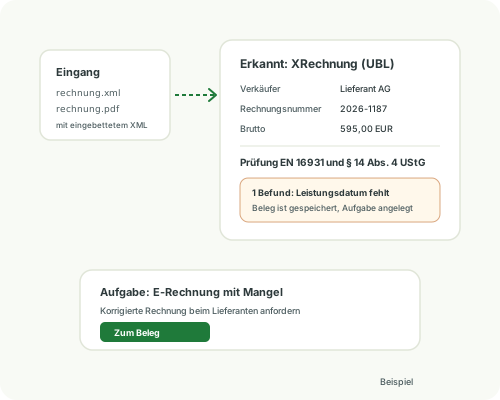
Eingehende E-Rechnungen lesen und prüfen
Eine eingehende Rechnung wird am Inhalt erkannt, ob reines XML oder ZUGFeRD-PDF mit eingebettetem XML, und ohne Abtippen gelesen. Ein PDF ohne XML liest die KI-Belegerkennung.
- Prüfung nach EN 16931 und den Pflichtangaben aus § 14 Abs. 4 UStG
- Ein Mangel blockiert nie: der Beleg wird aufbewahrt und erscheint als Aufgabe
- Belege, die schon im Archiv liegen, lassen sich nachträglich prüfen
Der Steuerfall steht in der Rechnung
Inland, innergemeinschaftliche Lieferung, Ausfuhr, Reverse Charge nach § 13b UStG, EU-Dienstleistung, Kleinunternehmer, OSS und Differenzbesteuerung nach § 25a UStG. Der Steuerfall bestimmt Steuersatz, Erlöskonto, den Hinweis auf der Rechnung und die Umsatzsteuerkategorie in der E-Rechnung.
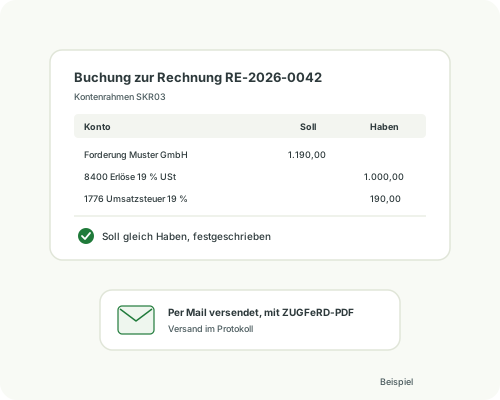
Rechnung schreiben und gleich buchen
Die Rechnung wird in derselben Software gebucht, in doppelter Buchführung mit den DATEV-Kontenrahmen SKR03 oder SKR04. Kein Export, kein zweites Programm.
- Buchung mit einem Klick aus der Rechnung
- Versand per Mail direkt aus epago, auf Wunsch mit dem ZUGFeRD-PDF im Anhang
- Der Versand wird protokolliert
So funktioniert es
- 1
Rechnung schreiben
Kunde, Positionen und Steuerfall in der Rechnungsmaske erfassen.
- 2
Angaben prüfen
epago zeigt, ob für die E-Rechnung noch etwas fehlt, zum Beispiel die Anschrift des Käufers.
- 3
Ausgeben
XRechnung oder ZUGFeRD-PDF herunterladen oder per Mail versenden.
- 4
Buchen
Die Rechnung mit einem Klick buchen. Eingehende E-Rechnungen landen im Posteingang und werden dort erfasst.
Woran wir uns messen
- Die erzeugten Dateien werden gegen die offiziellen Beispiele von KoSIT und der EN 16931 gehalten.
- Das ZUGFeRD-PDF ist mit veraPDF als PDF/A-3b gemessen, ohne Befund.
- Eingehende XML-Dateien liest ein eigener, gehärteter Leser: keine DTD, keine externen Entities, feste Grenzen für Größe und Tiefe.
- Eingegangene Rechnungen werden aufbewahrt, auch wenn die Prüfung einen Mangel findet.
epago ist in der Beta, der Zugang läuft über die Warteliste. Einen Versand über das Peppol-Netz bietet epago nicht an: E-Rechnungen gehen als Download oder per Mail raus.
Häufige Fragen
Seit wann muss ich E-Rechnungen empfangen können?
Für Umsätze nach dem 31. Dezember 2024. Rechnungen zwischen Unternehmern im Inland sind als E-Rechnung auszustellen (§ 14 Abs. 2 Satz 2 Nr. 1 UStG), und dafür braucht der Aussteller keine Zustimmung des Empfängers (§ 14 Abs. 1 Satz 4 UStG). Die Übergangsregeln in § 27 Abs. 38 UStG betreffen nur das Ausstellen.
Bis wann darf ich noch Rechnungen auf Papier oder als PDF ausstellen?
Nach § 27 Abs. 38 UStG: Für Umsätze aus 2025 und 2026 bis zum 31. Dezember 2026 auf Papier oder, mit Zustimmung des Empfängers, in einem anderen elektronischen Format (Nr. 1). Für Umsätze aus 2027 bis zum 31. Dezember 2027, wenn der Gesamtumsatz im Vorjahr nicht mehr als 800.000 Euro betragen hat (Nr. 2). Für Rechnungen per EDI-Verfahren gilt mit Zustimmung des Empfängers ebenfalls der 31. Dezember 2027 (Nr. 3).
Welche Formate erzeugt epago?
XRechnung 3.0.2 in der UBL-Syntax und ZUGFeRD mit CII im PDF. Das ZUGFeRD-PDF ist PDF/A-3b.
Wandelt epago eine fertige PDF-Rechnung in eine XRechnung um?
Nein. Die XRechnung entsteht aus der Rechnung, die du in epago schreibst. Eine eingehende PDF-Rechnung ohne eingebettetes XML liest die KI-Belegerkennung für die Buchung, eine E-Rechnung wird daraus nicht.
Was passiert, wenn eine eingehende E-Rechnung einen Mangel hat?
Der Beleg wird trotzdem aufbewahrt. epago zeigt den Befund mit der verletzten Regel an und legt eine Aufgabe an, damit du beim Lieferanten eine korrigierte Rechnung anfordern kannst.
Kann ich epago schon nutzen?
epago ist in der Beta. Trag dich in die Warteliste ein und bestätige deine E-Mail-Adresse, dann bekommst du eine Einladung, sobald wir weitere Beta-Tester aufnehmen.
E-Rechnung und Buchhaltung in einem
Trag dich in die Warteliste ein. Wir laden dich ein, sobald wir weitere Beta-Tester aufnehmen.